苹果首款折叠屏手机能否反超国产 高端市场新变量。折叠屏手机问世八年来,累计出货量约1亿台,渗透率不足2%。苹果发布首款折叠屏iPhone后,机构预计其首年市场份额将达到25%,出货量超过1000万部,到2027年市场份额或达40%。尽管如此,品牌信任、供应瓶颈和价格门槛仍是主流化的主要障碍。在直板机市场创纪录下滑的背景下,折叠屏正逐渐成为高端市场的焦点。
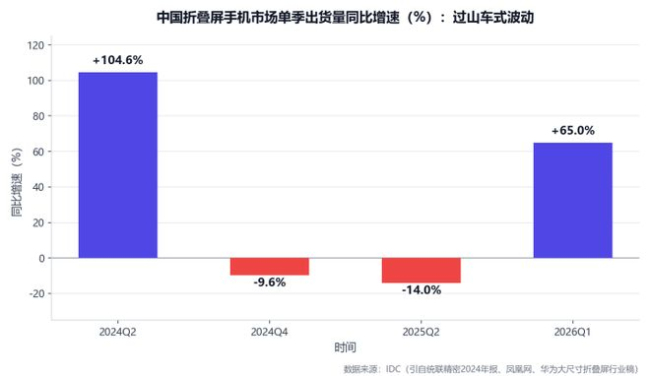
折叠屏手机自2019年上市以来,用了八年时间才达到全球累计出货量1亿台。目前,折叠屏仅占全球智能手机市场约2%的份额。增长曲线并不平稳,TrendForce数据显示,2025年全球折叠屏出货量约为1980万部,渗透率为1.6%。中国折叠屏市场在连续九个季度高增长后,于2024年四季度首次出现同比下降9.6%。竞争格局高度集中,华为和三星两大品牌占据全球折叠屏市场近七成份额。
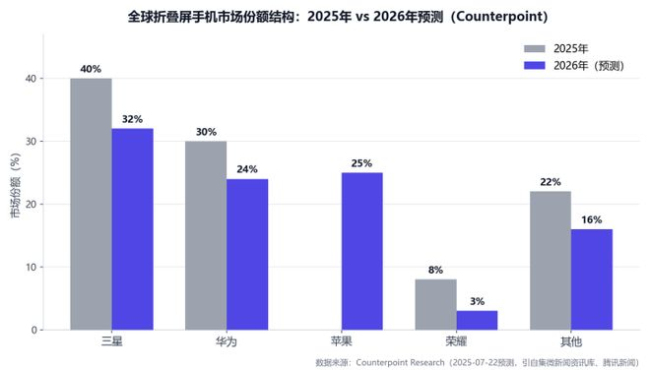
苹果发布首款折叠屏iPhone后,机构反应迅速。Counterpoint预计苹果将在入局首年获得25%的市场份额,仅次于三星的32%,华为以24%紧随其后。IDC预测苹果折叠屏iPhone首年出货量将超过1000万部,苹果已将2026年备货目标上调至约1000万部。高盛则更为激进,预测首年出货量为1400万部,2027年可达3400万部。这些预测表明,苹果的加入将显著改变折叠屏市场的格局。
苹果入场的关键在于品牌效应和高端用户基础。iOS生态与高端用户基础被认为是苹果迅速获取市场份额的重要因素。然而,要实现主流化,仍需解决品牌信任、供给和价格三大问题。品牌信任方面,苹果需要确保产品性能可靠,避免折痕、续航或耐用性等问题。供给方面,折叠屏iPhone的OLED面板由三星显示独家供应,产能受限于单一厂商的良率爬坡。价格方面,折叠屏iPhone起售价约2000美元,远高于其他品牌的入门级折叠屏手机。
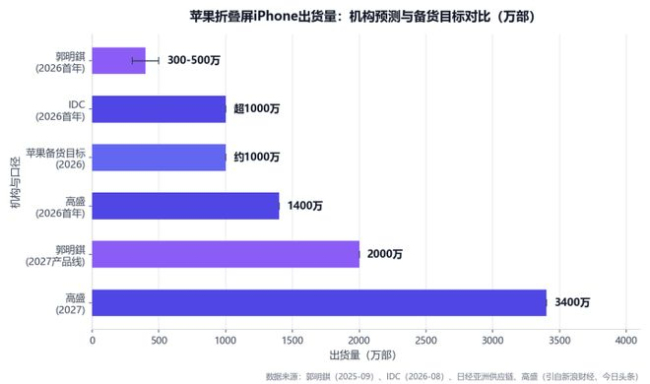
与此同时,直板机市场正在经历创纪录的下滑。IDC预测2026年全球智能手机出货量将同比下降12.9%,而折叠屏市场则呈现出相反的趋势。IDC预测2026年全球折叠屏出货量将达2680万台,增幅突破30%。这一对比显示出高端市场的内部结构正在重新排列。成本结构决定了高端机型在涨价周期中的抗压能力,折叠屏作为均价最高的品类之一,反而成为避风港。此外,折叠屏具备更高的定价能力和更强的差异化,有助于对冲元器件成本上涨并避免同质化竞争。
苹果的加入预计将带动折叠屏从千万级迈向亿级规模,并重塑供应链价值分配。然而,折叠屏真正成为主流还需克服价格和供给的双重考验。只有当2000美元的折叠屏与1500美元的直板旗舰同台竞争时,这场形态革命才算真正完成从小众到主流的转变。
658配资提示:文章来自网络,不代表本站观点。
- 上一篇:信康优配 天然橡胶:深色胶的矛盾在哪里?
- 下一篇:没有了
沪深京行情 实时轮播
推荐资讯